Cách định giá đồ uống: Tính giá vốn, tiền còn lại và giá combo
Một ly bán 30.000 đồng, nguyên liệu hết 7.500 đồng không có nghĩa quán lãi 22.500 đồng. Ly mang đi còn bao bì; đơn qua ứng dụng có thể có phí và phần giảm giá quán chịu; cuối tháng vẫn phải trả lương, tiền thuê và các chi phí vận hành.
Cách định giá đồ uống nên đi theo thứ tự: tính đúng nguyên liệu mỗi ly, cộng chi phí phát sinh theo cách bán, chọn mức giá phù hợp với khách rồi kiểm tra tổng tiền còn lại có đủ trang trải quán không. Bạn có thể dùng các bảng dưới đây để làm thử với công thức của mình.
Trong bài:
- 1. Tính giá vốn đồ uống từ lượng nguyên liệu thực dùng
- 2. Dùng tỷ lệ cost để thử giá, không coi đó là giá bán bắt buộc
- 3. Tính tiền còn lại sau mỗi ly và kiểm tra cả tháng
- 4. Định giá combo đồ uống bằng tiền còn lại của cả đơn
- 5. Lập bảng cost và cập nhật khi giá nhập thay đổi
1. Tính giá vốn đồ uống từ lượng nguyên liệu thực dùng
1.1 Phân biệt ba con số trước khi tính
| Con số | Cho bạn biết điều gì? |
|---|---|
| Cost nguyên liệu theo công thức | Tổng tiền nguyên liệu để pha một ly với định lượng đã chốt |
| Chi phí biến đổi theo ly hoặc đơn | Nguyên liệu cộng bao bì, phí theo đơn và những khoản tăng thêm khi có đơn đó |
| Phần đóng góp | Tiền bán sau giảm giá quán chịu, trừ chi phí biến đổi; dùng để trả chi phí chung và tạo lợi nhuận |
Trong bài, giá vốn nguyên liệu được dùng theo nghĩa chi phí nguyên liệu của món. Bảng theo dõi này phục vụ quyết định bán hàng; khi lập sổ kế toán, các khoản cần được phân loại theo cách hạch toán của quán.
1.2 Đổi đơn vị mua về đúng đơn vị trong công thức
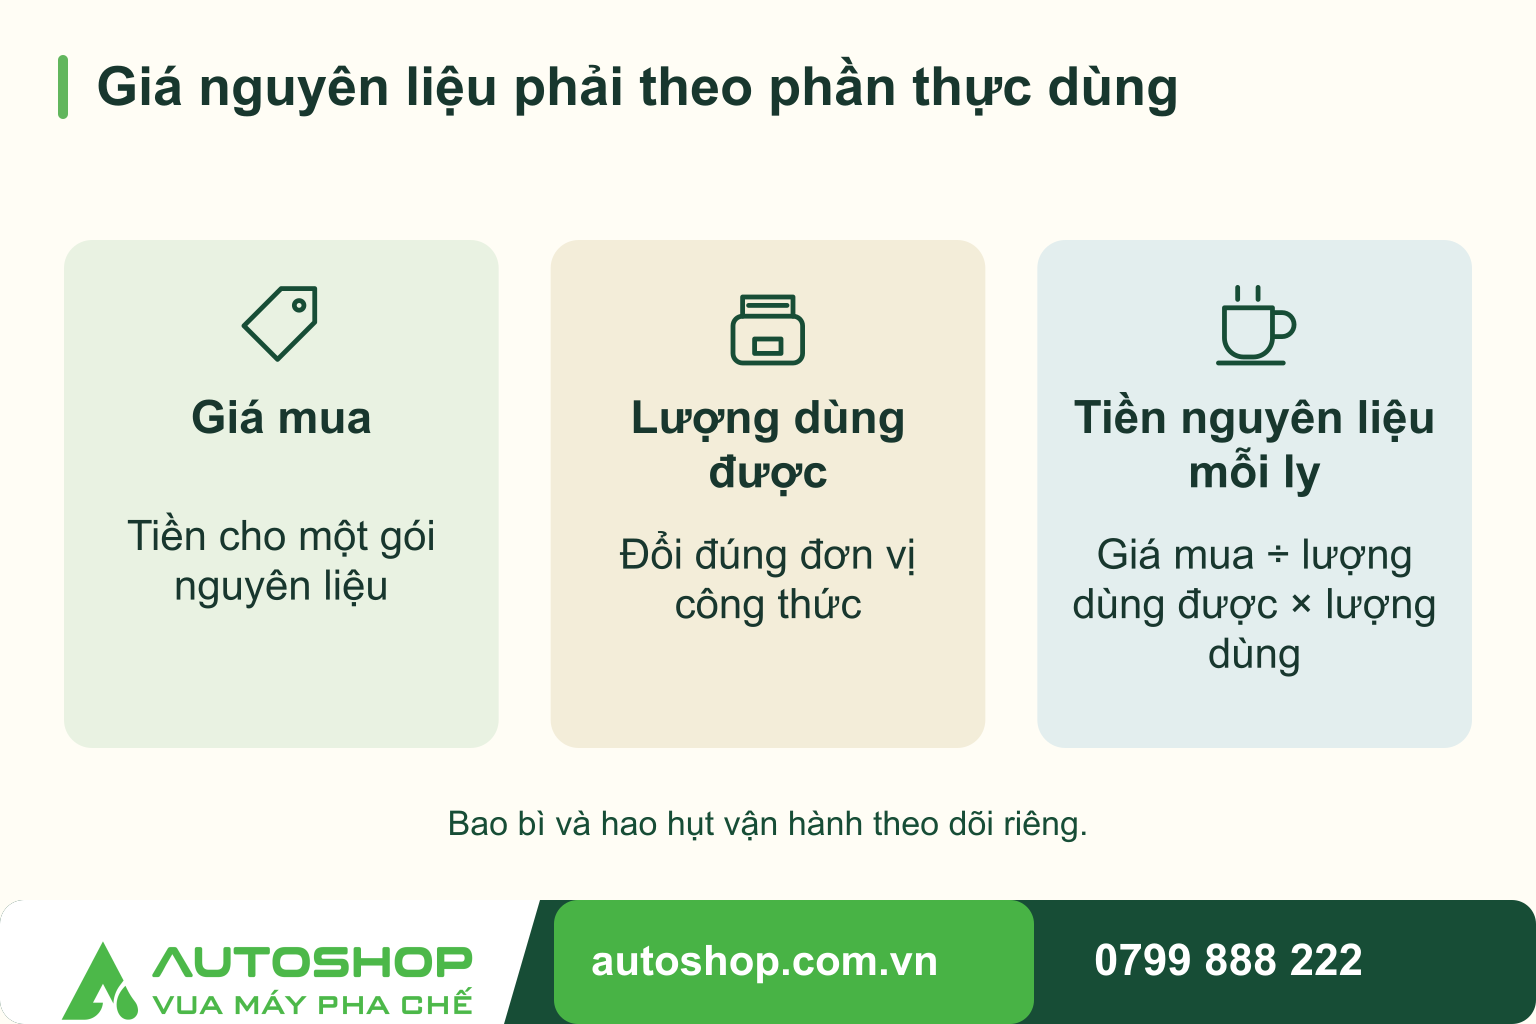
Nếu mua theo kg nhưng pha theo g, trước hết đổi 1 kg thành 1.000 g. Với chai ghi ml, dùng lượng theo ml; không coi 1 g luôn bằng 1 ml, nhất là với sữa đặc hoặc syrup.
Tiền một nguyên liệu trong ly = Giá mua ÷ Lượng sử dụng được của gói × Lượng dùng cho ly.
Ví dụ minh họa riêng cho một ly cà phê sữa mang đi dưới đây dùng giá giả định, không phải báo giá nguyên liệu hay công thức hương vị đã thử. Giá mua là số tiền quán tính vào chi phí; các ví dụ chưa xét việc khấu trừ hay nghĩa vụ thuế.
| Thành phần | Giá mua giả định | Lượng dùng một ly | Cách tính | Tiền/ly |
|---|---|---|---|---|
| Cà phê | 250.000 đồng/1.000 g | 20 g | 250.000 ÷ 1.000 × 20 | 5.000 đồng |
| Sữa đặc | 60.000 đồng/1.000 g | 30 g | 60.000 ÷ 1.000 × 30 | 1.800 đồng |
| Nước và đá | Phân bổ giả định theo lượng dùng | Một ly | Ghi riêng khoản ước tính | 700 đồng |
| Tổng nguyên liệu | 7.500 đồng | |||
| Ly, nắp và phụ kiện mang đi | 1.500 đồng/bộ | Một bộ | 1.500 × 1 | 1.500 đồng |
| Nguyên liệu + bao bì | 9.000 đồng |
Hai dòng đầu giả định dùng hết lượng mua theo công thức. Phần xả cà phê khi chỉnh máy, nguyên liệu đổ bỏ hoặc ly phải pha lại chưa nằm trong 9.000 đồng; cần ghi nhận thêm để tính chi phí vận hành thực. Nước và đá đã được tính ở đây thì không cộng lại đúng phần đó vào khoản khác.
1.3 Nguyên liệu có vỏ, hạt hoặc bã phải tính theo phần dùng được
Một kg trái cây mua về không nhất thiết cho một kg nguyên liệu để pha. Cách đo lượng dùng được sau sơ chế giúp đưa phần bỏ đi vào chi phí thay vì ước thêm một tỷ lệ chung.
Ví dụ độc lập: mua 1.000 g trái cây hết 50.000 đồng, sơ chế còn 650 g thịt quả. Một ly dùng 100 g thịt quả sẽ tốn:
50.000 ÷ 650 × 100 ≈ 7.692 đồng tiền trái cây.
650 g là giả định của ví dụ, không phải tỷ lệ thu hồi chuẩn cho một loại quả. Khi đã chia theo lượng dùng được, đừng cộng thêm lần nữa đúng phần hao hụt vỏ, hạt vừa loại bỏ. Hàng hỏng do để lâu hoặc pha lỗi là khoản khác, cần theo dõi riêng.
2. Dùng tỷ lệ cost để thử giá, không coi đó là giá bán bắt buộc
2.1 Tỷ lệ theo công thức khác tỷ lệ mục tiêu
Với ly cà phê sữa ở mục 1, nếu bán 30.000 đồng thì tỷ lệ nguyên liệu theo công thức là:
7.500 ÷ 30.000 × 100 = 25%.
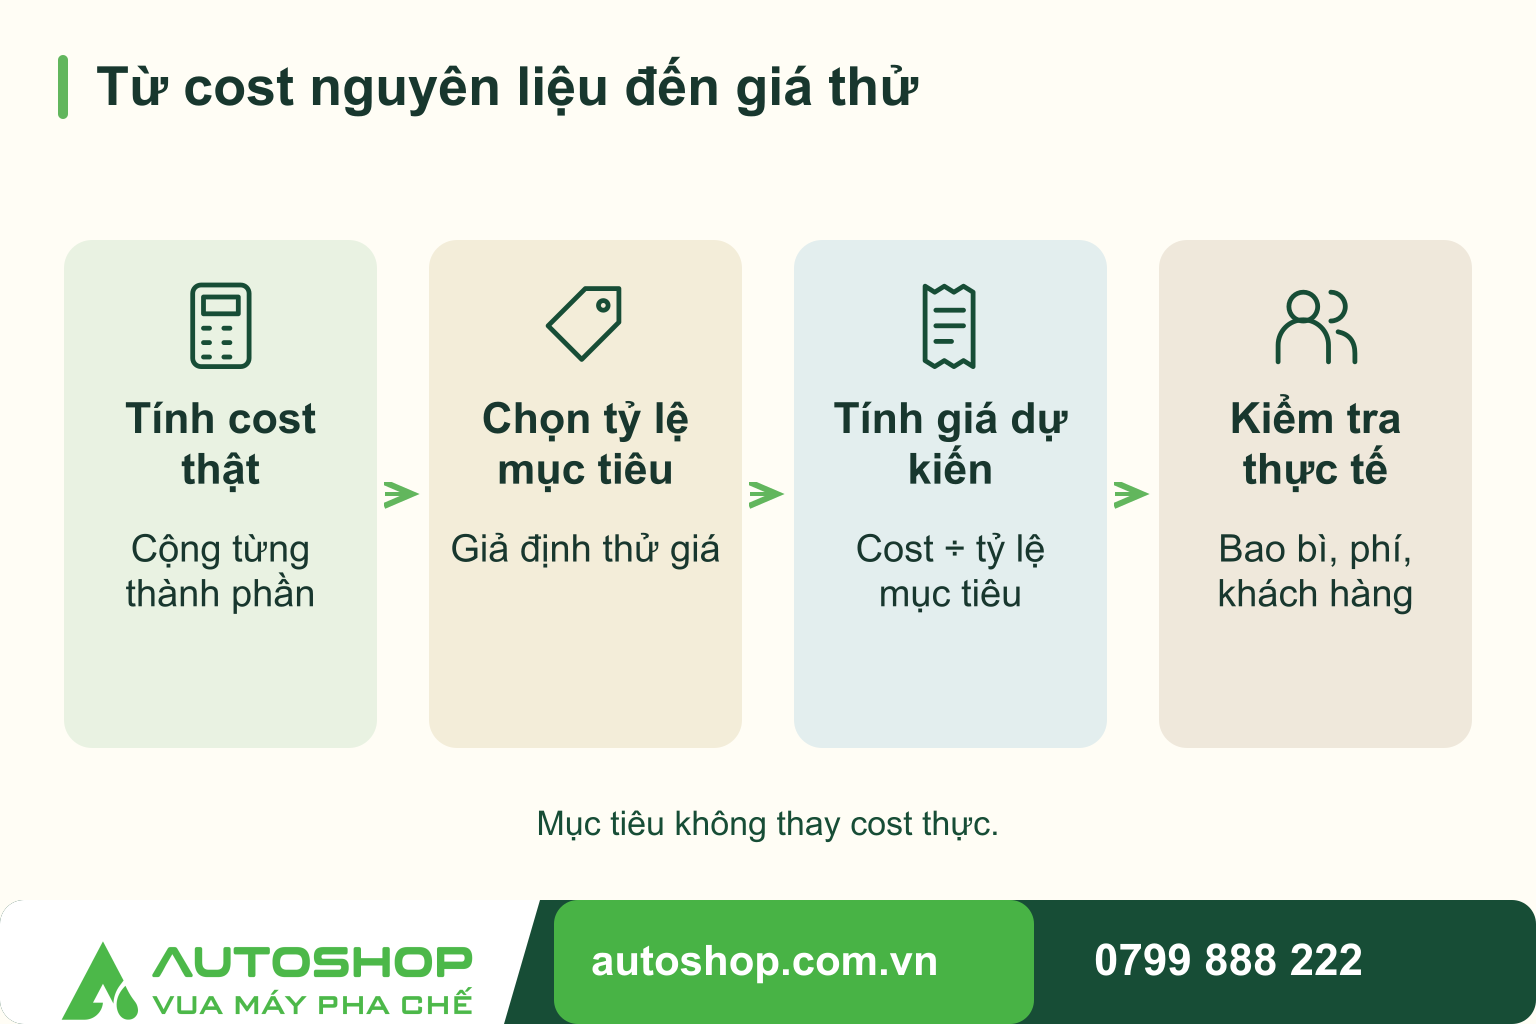
Nếu trước khi bán bạn chọn thử mục tiêu nguyên liệu bằng 30% giá bán, phép tính ngược là:
Giá dự kiến = 7.500 ÷ 30% = 25.000 đồng.
30% ở đây chỉ là giả định để thử, không phải tỷ lệ chuẩn cho mọi quán. Công thức này cũng chưa tính bao bì, phí bán hàng và chi phí chung. BCcampus giải thích cách dùng tỷ lệ chi phí để tính mức giá dự kiến; bước tiếp theo vẫn là kiểm tra mô hình kinh doanh của chính bạn.
Ở chiều ngược lại, lấy giá bán nhân tỷ lệ mục tiêu chỉ cho biết ngân sách nguyên liệu mong muốn. Nó không thay thế việc cộng tiền từng thành phần trong công thức.
2.2 So giá với món thực sự tương đương
Khi xem giá các quán quanh mình, hãy ghi cùng cỡ ly, thành phần chính, cách phục vụ và giá khách thực trả. Một ly tại quầy với một ly trên ứng dụng đang có mã giảm giá không thể so chỉ bằng hai con số trên màn hình.
Bạn có thể lập một bảng gồm tên món, cỡ ly, giá thường, giá khuyến mãi và điểm khác biệt khách nhận được. Sau đó thử mức giá của mình cùng sản phẩm hoàn chỉnh. Nếu khách chưa thấy đáng tiền, xem lại món, khẩu phần hoặc cách phục vụ trước khi chỉ đổi tên thành “cao cấp”.
2.3 Tính lại khi đổi size hoặc thêm topping
Ly lớn hơn không có nghĩa mọi thành phần đều tăng cùng một tỷ lệ. Hãy dùng công thức thực của từng size, cộng phần bao bì chênh lệch rồi mới chọn khoản phụ thu. Topping cũng cần có định lượng và giá riêng; “thêm một ít” làm cả vị lẫn chi phí thay đổi giữa các ca.
Nếu mức giá tính ra vượt xa khả năng chi trả của khách, bạn có thể thử cỡ ly khác, đơn giản hóa thành phần hoặc chọn món khác trong kế hoạch lên menu quán cafe. Đừng tự nâng dự báo số ly bán để làm bảng tính trông có lãi hơn.
3. Tính tiền còn lại sau mỗi ly và kiểm tra cả tháng
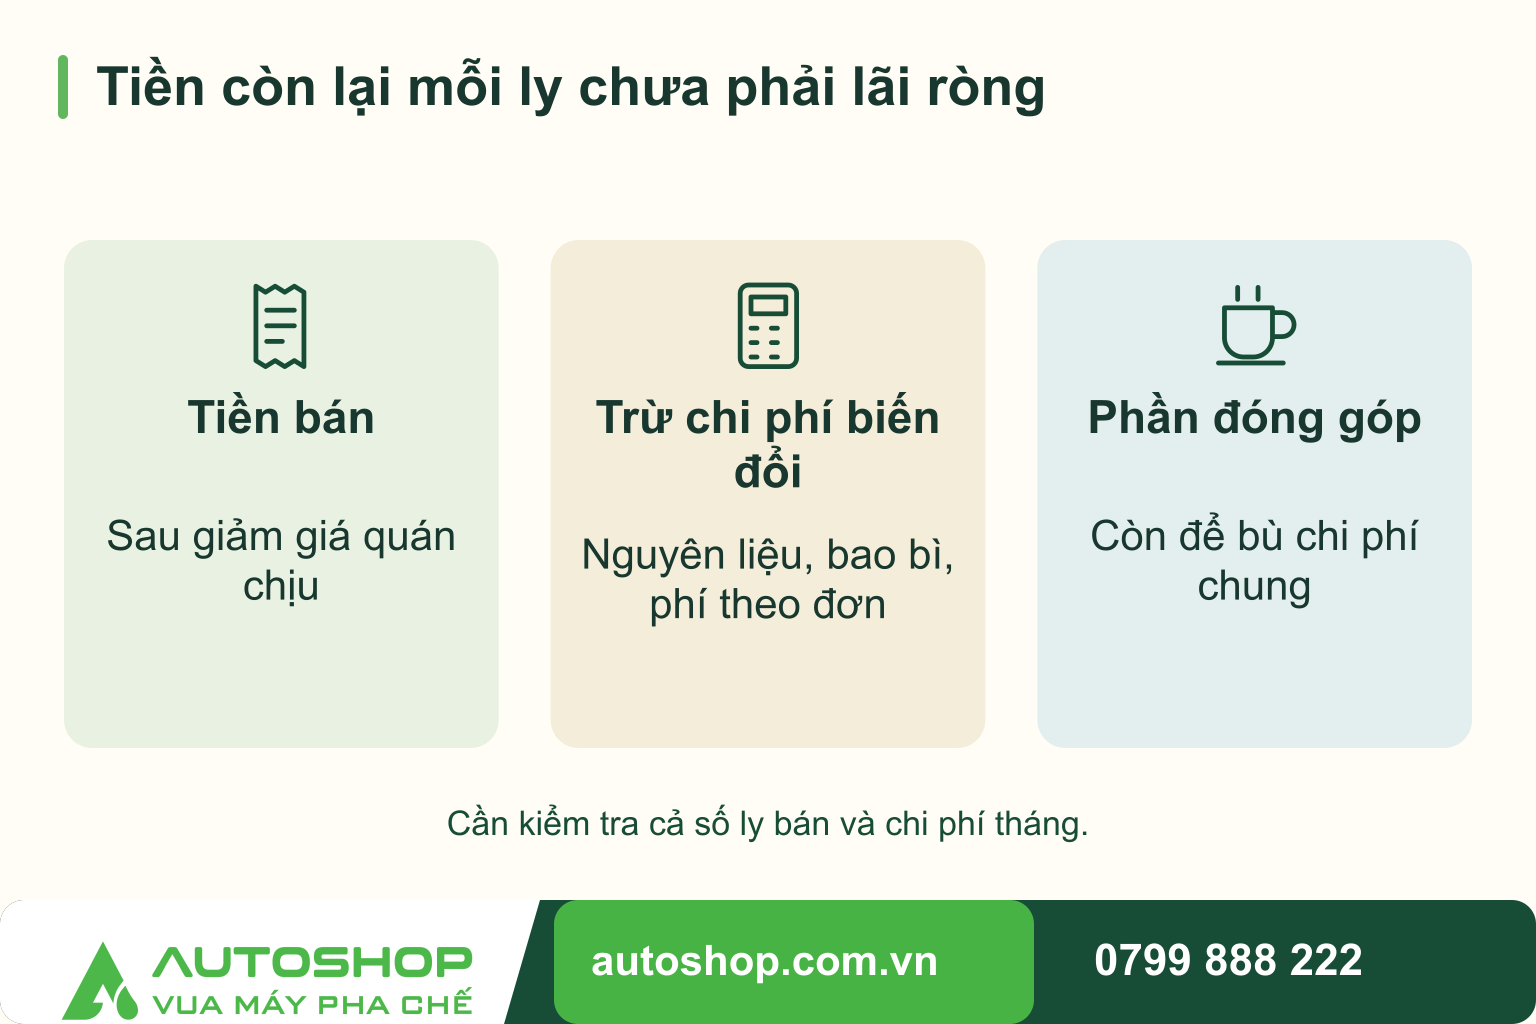
3.1 Phần đóng góp chưa phải lợi nhuận cuối cùng
Với ví dụ cà phê sữa trên, bán trực tiếp 30.000 đồng, nguyên liệu và bao bì 9.000 đồng, chưa có khuyến mãi hay phí theo đơn khác:
30.000 − 9.000 = 21.000 đồng còn lại mỗi ly.
Khoản này còn phải bù hao hụt chưa tính, lương, thuê mặt bằng, điện nước chung, khấu hao, lãi vay và thuế nếu phát sinh. Muốn nói đến lợi nhuận từng món sau toàn bộ chi phí, quán phải có cách phân bổ các khoản chung và dùng nhất quán. Khi chưa có, gọi con số trên là phần đóng góp sẽ dễ hiểu hơn gọi là “lãi mỗi ly”.
Đơn qua ứng dụng cần một dòng tính riêng. Ví dụ minh họa: tiền bán sau giảm giá quán chịu là 28.000 đồng; phí theo đơn giả định 5.000 đồng; nguyên liệu và bao bì 9.000 đồng. Phần còn lại là 28.000 − 5.000 − 9.000 = 14.000 đồng trước các khoản chung vừa nêu. 5.000 đồng không phải biểu phí của ứng dụng nào; thay bằng khoản quán thực chịu và tránh trừ phí hai lần nếu đã lấy số tiền nền tảng chuyển về sau khấu trừ.
3.2 Món tỷ lệ cost thấp chưa chắc đóng góp nhiều hơn
So sánh hai món giả định, cùng bán trực tiếp, chưa giảm giá hay có phí theo đơn:
| Món | Giá bán | Nguyên liệu | Bao bì | Tỷ lệ nguyên liệu/giá bán | Còn lại sau nguyên liệu và bao bì |
|---|---|---|---|---|---|
| Cà phê sữa ở ví dụ mục 1 | 30.000 | 7.500 | 1.500 | 25% | 21.000 |
| Trà trái cây minh họa | 38.000 | 12.000 | 2.000 | Khoảng 31,6% | 24.000 |
Đơn vị tiền: đồng/ly. Món trà có tỷ lệ nguyên liệu cao hơn nhưng để lại nhiều tiền hơn trên mỗi ly trong phạm vi bảng. Còn khi chọn món nên đẩy bán, bạn vẫn cần xem số khách gọi, hao hụt và thời gian làm. Đây cũng là lý do nên xem cả tỷ lệ chi phí và số tiền đóng góp khi phân tích menu.
3.3 Tổng tiền còn lại có đủ trang trải quán không?
Giả sử trong một tháng quán bán 1.000 ly cà phê sữa và 500 ly trà đúng giá và chi phí ở bảng trên. Không có giảm giá hay phí theo đơn khác:
1.000 × 21.000 + 500 × 24.000 = 33.000.000 đồng.
Nếu chi phí còn lại của tháng, gồm hao hụt chưa tính và các khoản vận hành chung, tạm tính là 30 triệu đồng, phần dư trong phạm vi ví dụ là 3 triệu đồng. Nếu các khoản này là 36 triệu đồng, quán thiếu 3 triệu đồng dù từng ly đều bán cao hơn tiền nguyên liệu.
Đây là phép thử độ nhạy với số giả định, không phải dự báo doanh thu. Khi lập kế hoạch thực, ghi đủ các khoản còn lại và kỳ tính của chúng; xem thêm bảng dự trù chi phí mở quán cafe để nối giá bán với ngân sách vận hành.
4. Định giá combo đồ uống bằng tiền còn lại của cả đơn
Một combo có thể giúp khách gọi thuận tiện hơn, nhưng mức giảm phải được tính trên cả đơn. Hãy giữ nguyên size và thành phần khi so với giá mua lẻ để biết khách được giảm bao nhiêu và quán còn lại bao nhiêu.
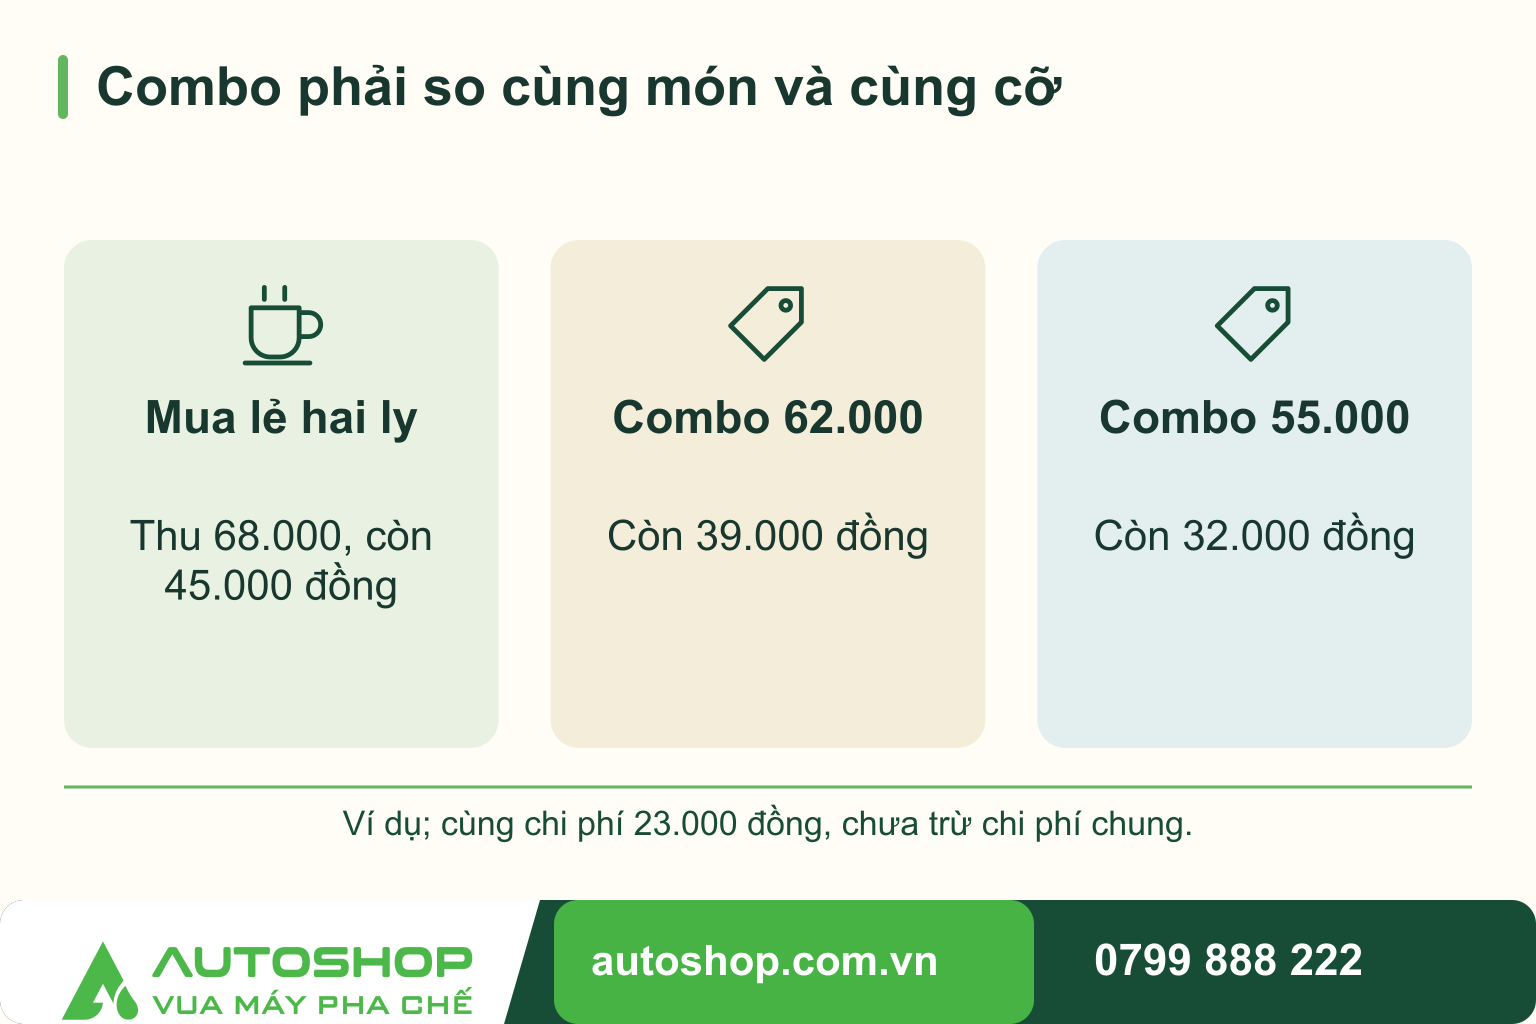
Ví dụ tiếp từ mục 3: một cà phê sữa giá 30.000 đồng và một trà trái cây giá 38.000 đồng có tổng giá mua lẻ 68.000 đồng. Tổng nguyên liệu và bao bì là 23.000 đồng, giả định không có bao bì chung phát sinh.
| Cách bán hai món | Khách trả | Chi phí nguyên liệu + bao bì | Còn lại trước phí theo đơn và chi phí chung |
|---|---|---|---|
| Mua lẻ cả hai | 68.000 | 23.000 | 45.000 |
| Combo giá 62.000 | 62.000 | 23.000 | 39.000 |
| Combo giá 55.000 | 55.000 | 23.000 | 32.000 |
Đơn vị tiền: đồng/đơn hai ly. Combo 62.000 đồng giảm 6.000 đồng cho khách và làm phần còn lại của quán giảm đúng 6.000 đồng, nếu mọi khoản khác giữ nguyên.
Nếu khách vốn đã mua cả hai món, giảm giá chủ yếu làm giảm tiền còn lại trên đơn đó. Nếu khách vốn chỉ mua một ly cà phê sữa, combo có thể tạo thêm một ly trà; đổi lại quán cần thêm nguyên liệu và công pha. Vì vậy, đừng chỉ nhìn giá trị đơn trung bình tăng rồi kết luận chương trình có lợi.
Khi thử combo, ghi thời gian áp dụng, số đơn, lượng món bán thêm và phần tiền còn lại so với trước. Nếu có túi riêng, ưu đãi chồng nhau hoặc phí ứng dụng, đưa vào phép tính trước khi chốt giá. Trên menu, ghi rõ hai món được chọn, size và phần phụ thu để khách không phải hỏi lại lúc thanh toán.
5. Lập bảng cost và cập nhật khi giá nhập thay đổi
Bạn có thể chia bảng tính thành các phần dưới đây. Bảng nguyên liệu lưu giá theo đơn vị; bảng công thức lấy giá đó nhân định lượng từng món. Khi nhà cung cấp đổi quy cách hoặc giá, sửa đúng dòng nguyên liệu để nhận ra các món bị ảnh hưởng.
| Phần trong bảng tính | Cột cần có |
|---|---|
| Nguyên liệu | Tên/loại, quy cách mua, giá mua, g hoặc ml dùng được, giá mỗi đơn vị, ngày cập nhật |
| Công thức món | Tên món/size, nguyên liệu, lượng dùng, thành tiền từng dòng, tổng cost nguyên liệu |
| Giá bán và kênh bán | Giá, giảm giá quán chịu, bao bì, phí theo đơn, phần đóng góp |
| Theo dõi thực tế | Số ly, nguyên liệu dùng, món làm lại, hàng hủy và nguyên nhân |
Với món pha theo mẻ, ghi tổng nguyên liệu và lượng thành phẩm thực thu. Chia tiền cả mẻ cho số phần đúng định lượng; phần không bán hết cần được ghi nhận, không mặc định mọi mẻ đều bán hết.
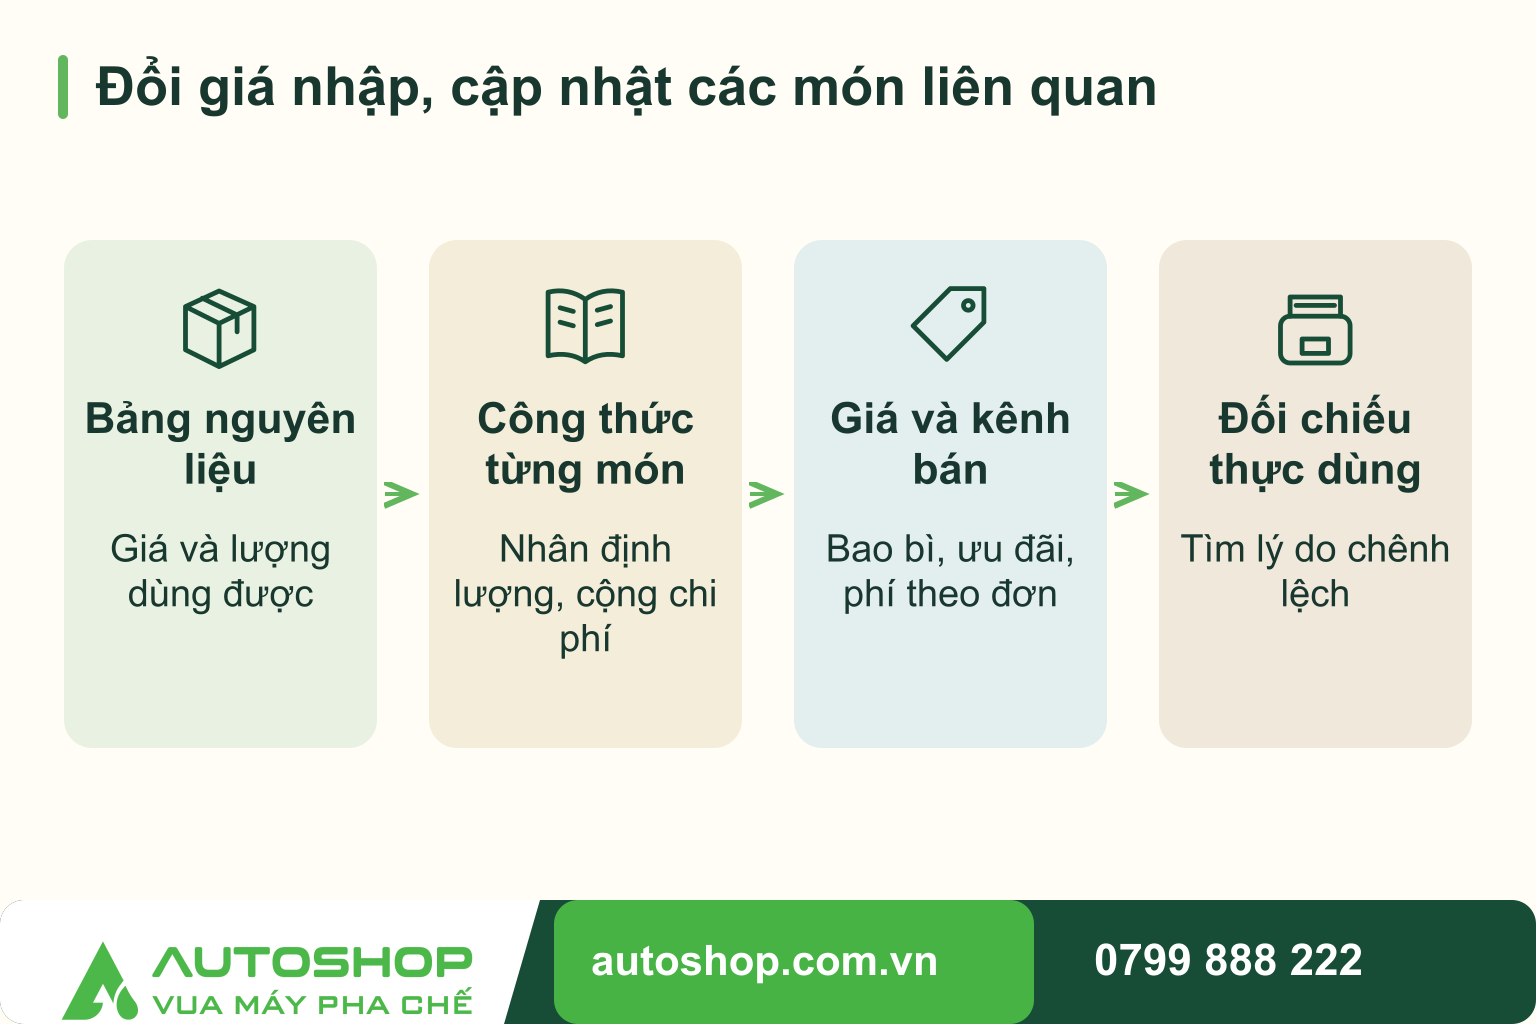
Cuối kỳ, đối chiếu cost theo công thức với nguyên liệu thực tế đã dùng. Cách tính cơ bản là tồn đầu kỳ + mua trong kỳ − tồn cuối kỳ theo cùng phương pháp định giá, có điều chỉnh hàng chuyển vào/ra và các mục đích sử dụng khác nếu có. Phần chênh cần được tìm nguyên nhân: pha quá tay, bỏ hàng, món tặng, làm lại hay ghi nhận thiếu. Có thể tham khảo cách theo dõi chi phí nguyên liệu theo tháng.
Một bảng cost hữu ích phải theo kịp công thức đang bán. Khi đổi nguyên liệu hoặc giá, hãy cập nhật bảng tính, thử lại vị và thông báo cho các ca trước khi áp dụng. Nhờ vậy, bạn biết mức giá mới dựa trên điều gì và tránh bán lâu với một con số chi phí đã cũ.