Bảng dự trù chi phí mở quán cafe: tính vốn, chi phí tháng và điểm hòa vốn
Bạn có 100, 200 hay 300 triệu đồng để mở quán cafe? Con số đó chỉ có ý nghĩa khi biết tiền sẽ đi đâu và sau khai trương còn lại bao nhiêu. Một quán tận dụng được mặt bằng, bàn ghế sẽ có bài toán khác hẳn quán phải thuê và cải tạo từ đầu.
Bảng dự trù chi phí mở quán cafe cần tách tiền chuẩn bị mở cửa, tiền duy trì hoạt động và khoản dành cho phát sinh. Bạn có thể dùng các bảng dưới đây để điền báo giá thực tế, thử tình huống bán chậm và quyết định khoản nào nên giảm trước khi đặt cọc.
Trong bài:
- 1. Lập bảng chi phí trước khi hỏi mở quán cần bao nhiêu vốn
- 2. Mở quán cafe với 100, 200 và 300 triệu: thử phân bổ trước khi mua
- 3. Tính chi phí vận hành quán cafe hàng tháng và điểm hòa vốn
- 4. Dự phòng vốn bằng lịch tiền vào, tiền ra
- 5. Nếu dự toán vượt vốn, nên giảm khoản nào trước?
1. Lập bảng chi phí trước khi hỏi mở quán cần bao nhiêu vốn
1.1 Ghi cả số tiền và thời điểm phải trả
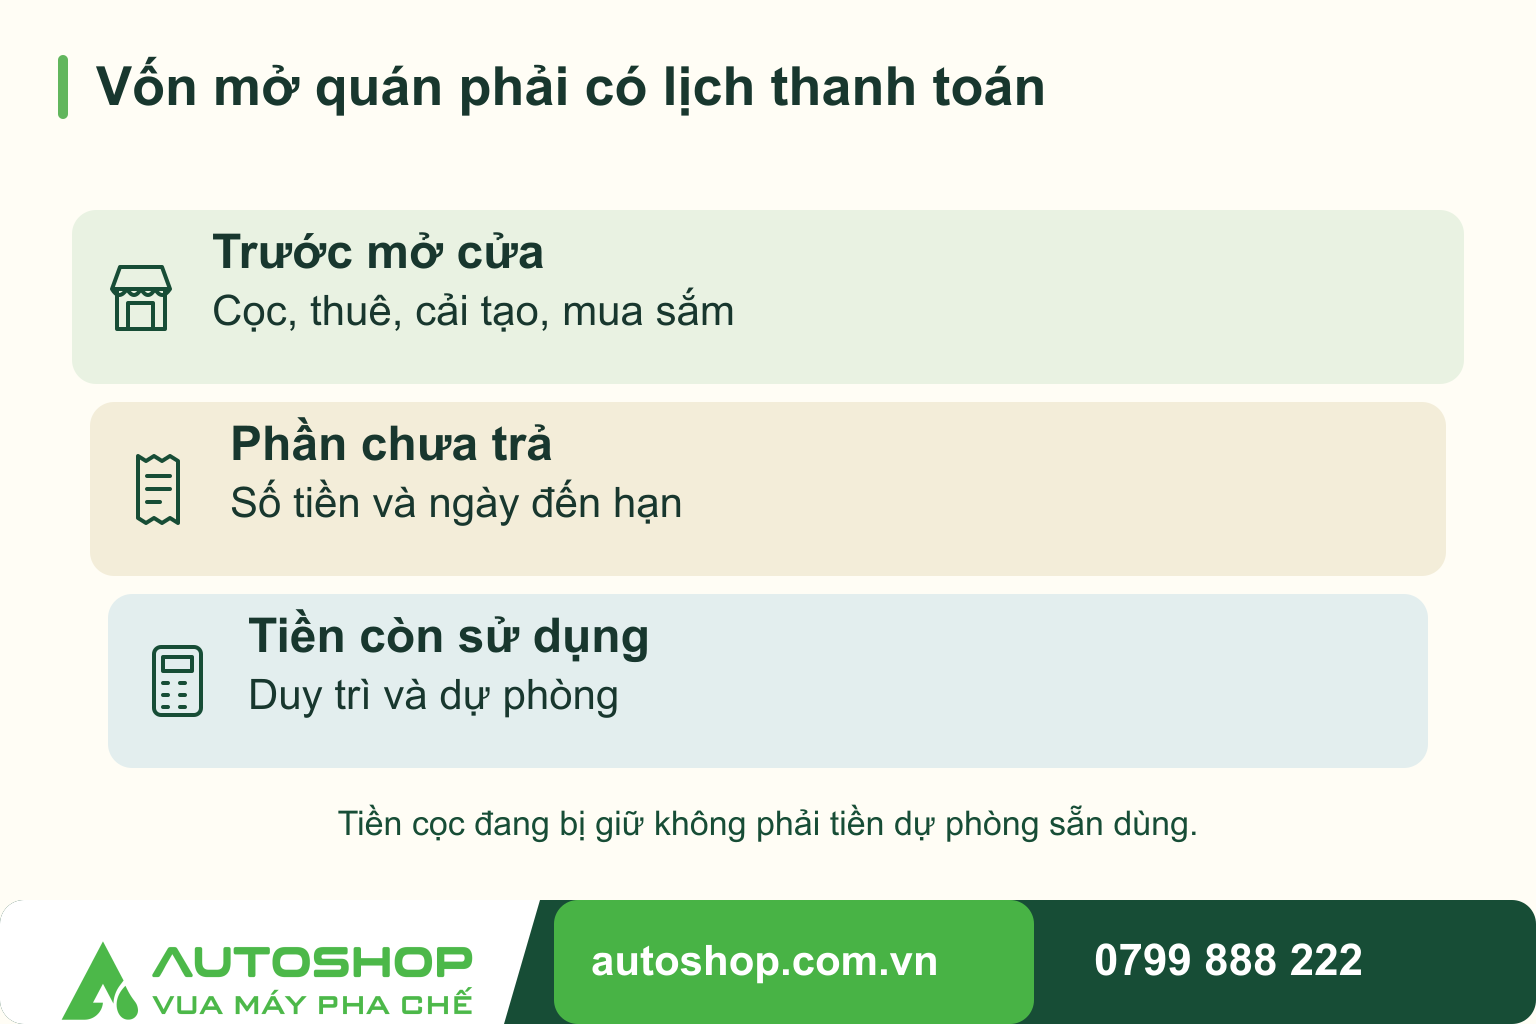
Đừng chỉ ghi một dòng “mặt bằng 30 triệu”. Hãy tách tiền cọc, tiền thuê trả trước và phần sửa chữa. Chúng đều làm giảm tiền trong tài khoản, nhưng cách sử dụng và khả năng thu hồi khác nhau.
| Khoản cần chuẩn bị | Cách điền vào dự toán | Điều dễ bỏ sót |
|---|---|---|
| Đặt cọc mặt bằng | Số tháng cọc × tiền thuê tháng, theo thỏa thuận | Tiền bị giữ trong thời gian thuê; không tính là tiền còn dùng để mua hàng |
| Tiền thuê trả trước | Ghi số tháng được thanh toán và ngày đến hạn tiếp theo | Tiền thuê trong thời gian sửa quán, chưa có doanh thu |
| Sửa chữa, quầy và hệ thống điện nước | Tách từng hạng mục theo báo giá bên thực hiện | Khối lượng phát sinh, tháo dỡ, vận chuyển và dọn dẹp |
| Máy móc, lọc nước và dụng cụ pha chế | Số lượng × giá mua, trừ thiết bị còn dùng tốt | Vật tư lắp đặt, phụ kiện và thuế đã gồm hay chưa |
| Bàn ghế, biển hiệu, ánh sáng | Ghi theo số lượng thực sự cần lúc mở bán | Chi phí lắp, vận chuyển và phần trang trí có thể mua sau |
| Nguyên liệu, bao bì đợt đầu | Tính từ menu, lượng bán thử và lịch nhập hàng | Hạn dùng, cỡ ly, nắp tương thích, hao hụt lúc thử món |
| Công cụ bán hàng | Thiết bị và phí phần mềm trả trước, nếu dùng | Phí định kỳ sau thời gian đầu |
| Thủ tục và dịch vụ chuyên môn | Điền chi phí thực tế phù hợp loại hình, địa điểm | Không áp một bộ giấy tờ hay mức phí chung cho mọi quán |
| Chuẩn bị khai trương | Thử món, nhân sự trước mở bán, nội dung và chương trình giới thiệu | Tách khoản đã chi trước khai trương khỏi ngân sách tháng đầu |
Bạn có thể sao chép bảng sang trang tính, thêm các cột dự toán, đã trả, còn phải trả, hạn thanh toán. Một khoản đã đặt cọc mua máy vẫn phải có phần tiền còn lại trong kế hoạch; nếu chỉ nhìn số đã trả, tổng vốn sẽ bị thấp hơn nhu cầu thật.
1.2 Tách tiền mở cửa và tiền còn lại để vận hành
Sau khi cộng đủ các khoản phải chi để mở bán, lấy vốn sẵn có trừ số đó. Phần còn lại cần đủ cho lịch thanh toán và tình huống doanh thu thấp ở mục 4, chứ không nên dùng hết để nâng cấp trang trí.
Tiền cọc có thể được hoàn lại theo hợp đồng nhưng đang bị giữ, nên không tính vào tiền dự phòng có thể sử dụng ngay. Tiền thuê đã trả trước chỉ ghi một lần trong dòng tiền: các tháng được trả rồi không cộng thêm khoản chuyển tiền thuê lần nữa.
2. Mở quán cafe với 100, 200 và 300 triệu: thử phân bổ trước khi mua
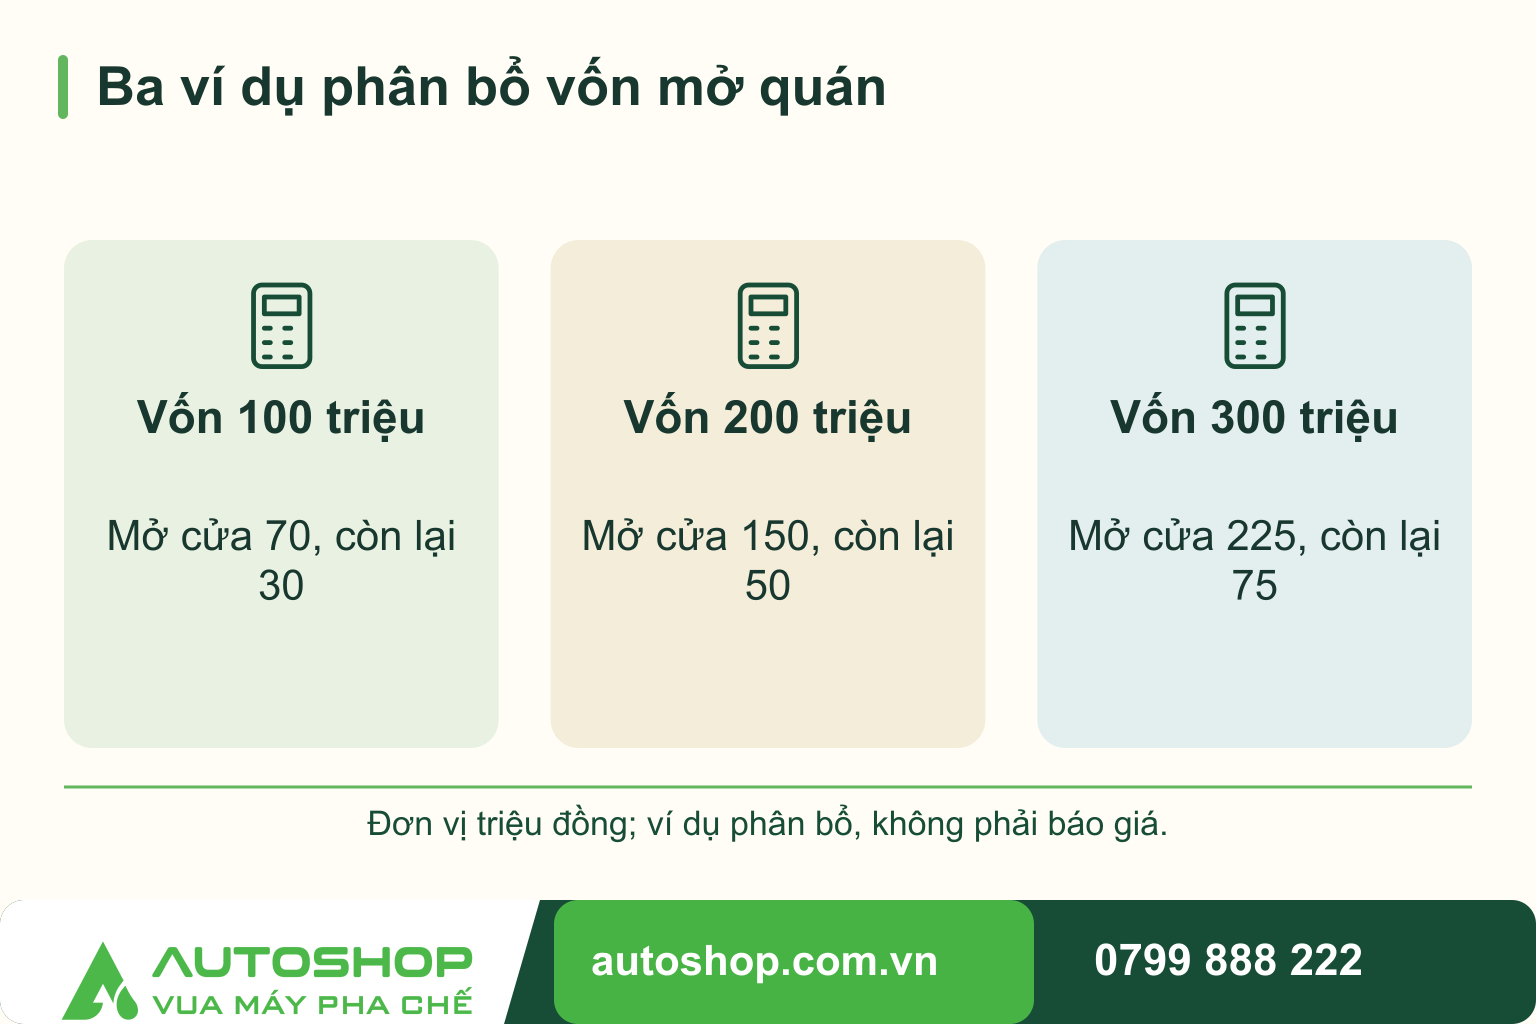
Bảng sau là ba ví dụ tự xây để tập phân bổ vốn, không phải báo giá thị trường hay khẳng định mức tiền này đủ mở một mô hình cụ thể. Đơn vị: triệu đồng. Mỗi dòng là khoản tiền dự kiến phải thanh toán; khi thay bằng báo giá, cần ghi rõ thuế và các chi phí đi kèm.
| Khoản tiền | Vốn 100 triệu | Vốn 200 triệu | Vốn 300 triệu |
|---|---|---|---|
| Cọc và tiền thuê trả trước | 15 | 30 | 45 |
| Sửa chữa, quầy, điện nước | 10 | 25 | 45 |
| Máy móc và dụng cụ | 25 | 55 | 80 |
| Bàn ghế, biển hiệu, ánh sáng | 10 | 20 | 30 |
| Hàng đợt đầu, công cụ bán hàng, thủ tục và chuẩn bị khai trương | 10 | 20 | 25 |
| Tổng tiền chuẩn bị mở cửa | 70 | 150 | 225 |
| Tiền còn lại để duy trì và dự phòng | 30 | 50 | 75 |
2.1 Với 100 triệu, kiểm tra phần có thể tận dụng
Ở ví dụ thứ nhất, chỉ 70 triệu được dành cho việc mở cửa. Nếu tiền cọc và sửa chữa thực tế đã vượt 40 triệu, kế hoạch sẽ thiếu chỗ cho thiết bị, hàng hóa và tiền duy trì. Lúc này, cách giải quyết có thể là tìm mặt bằng ít phải sửa, giảm số món hoặc thu gọn chỗ ngồi; đừng tự bù bằng việc xóa dòng dự phòng.
Một menu cà phê phin và trà có nhu cầu thiết bị khác menu espresso, latte và đá xay. Bạn nên chốt nhóm món sẽ bán trước khi quyết định có cần mua máy pha ngay hay không.
2.2 Với 200 triệu, đừng dùng hết phần còn lại cho thiết bị
Trong cột 200 triệu, 55 triệu là ngân sách giả định cho cả máy móc và dụng cụ, không phải riêng máy pha. Nếu chọn máy pha gần hết khoản này, bạn còn phải tính máy xay khi cần, lọc nước, tủ bảo quản và đồ pha chế. Xem danh mục máy pha cà phê giúp so lựa chọn, nhưng báo giá cả quầy mới cho biết khoản thiết bị có vượt dự toán hay không.
2.3 Với 300 triệu, vẫn cần giữ quy mô vừa sức
Cột 300 triệu để lại 75 triệu sau phần chuẩn bị. Tuy nhiên, thuê mặt bằng lớn hơn hoặc tăng số ca nhân viên có thể làm khoản này hết nhanh hơn dù vốn ban đầu cao hơn. Đánh giá kế hoạch bằng chi phí tháng và sức bán cần đạt, thay vì chỉ bằng độ đầy đủ của đồ đạc.
3. Tính chi phí vận hành quán cafe hàng tháng và điểm hòa vốn
3.1 Tách chi phí cố định và chi phí theo số ly bán
Tiền thuê và lương theo ca thường không giảm ngay khi quán vắng khách. Nguyên liệu, ly mang đi hoặc phí theo đơn lại thay đổi cùng lượng bán. Điện nước có thể gồm cả phần duy trì cơ bản lẫn phần tăng theo sử dụng, nên cần phân bổ nhất quán để tránh tính hai lần.
Với chủ quán tự đứng bán, nên có một khoản trả công trong kế hoạch để nhìn được hiệu quả sau công sức của mình. Khoản này là giả định quản trị, không mặc nhiên có cách ghi nhận thuế giống lương nhân viên.
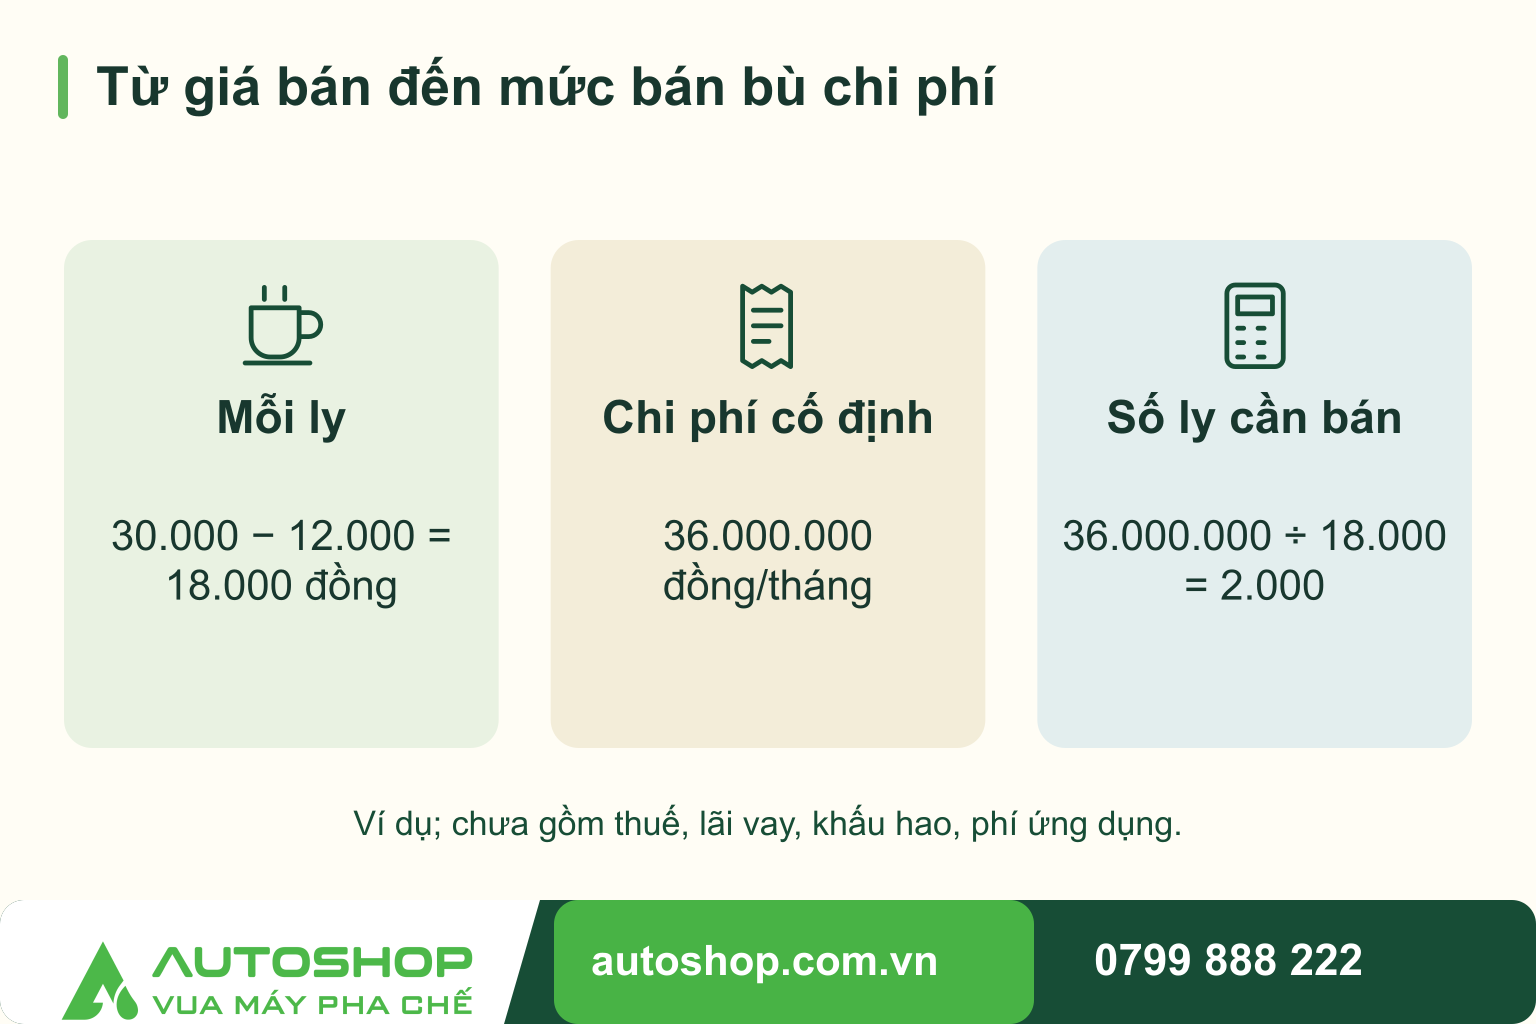
Ví dụ riêng về mức bán cần đạt: giả định chi phí cố định 36 triệu đồng/tháng, gồm 10 triệu tiền thuê, 16 triệu nhân sự, 6 triệu công chủ quán và 4 triệu chi định kỳ khác. Giá bán bình quân sau giảm giá là 30.000 đồng/ly; chi phí biến đổi bình quân là 12.000 đồng/ly, gồm nguyên liệu, bao bì, hao hụt và phần chi theo lượng bán đã tính vào mô hình.
Ví dụ này chưa tính thuế, lãi vay và khấu hao thiết bị, không có phí ứng dụng giao hàng. Vì vậy, kết quả bên dưới chỉ là mức bán để bù các khoản chi phí đã nêu, chưa phải hòa vốn sau toàn bộ chi phí hay thu hồi vốn đầu tư.
3.2 Từ giá bán đến số ly cần bán
Mỗi ly trong ví dụ còn lại 30.000 − 12.000 = 18.000 đồng để bù chi phí cố định. Đây thường được gọi là phần đóng góp của một ly, chưa phải lợi nhuận cuối cùng.
Số ly cần bán trong tháng = Chi phí cố định tháng ÷ (Giá bán bình quân mỗi ly − Chi phí biến đổi bình quân mỗi ly). Cách tính dựa trên nguyên tắc phân tích hòa vốn của SBA.
Áp dụng các giả định trên: 36.000.000 ÷ 18.000 = 2.000 ly/tháng. Nếu bán 26 ngày, cần bình quân khoảng 77 ly/ngày để bù các khoản đã đưa vào phép tính.
| Sản lượng giả định | Doanh thu/tháng | Chi phí biến đổi | Còn lại sau chi phí biến đổi và 36 triệu cố định |
|---|---|---|---|
| 1.500 ly | 45 triệu | 18 triệu | Thiếu 9 triệu |
| 2.000 ly | 60 triệu | 24 triệu | Vừa đủ bù các khoản đã tính |
| 2.500 ly | 75 triệu | 30 triệu | Dư 9 triệu, trước các khoản chưa tính |
Nếu menu có nhiều món, giá và chi phí bình quân phải dựa trên tỷ lệ bán dự kiến của từng món. Không lấy trung bình cộng giá menu nếu một món bán rất nhiều còn món khác hiếm khi được gọi. Khi có thuế, phí ứng dụng hoặc thay đổi số ca làm, bổ sung chúng vào đúng nhóm chi phí rồi tính lại.
Số ly này giúp bạn đánh giá yêu cầu bán hàng. Nó không chứng minh mặt bằng sẽ có đủ khách và cũng không cho biết sau bao nhiêu tháng bạn lấy lại tiền mua máy, sửa quán.
4. Dự phòng vốn bằng lịch tiền vào, tiền ra
4.1 Có doanh thu chưa chắc đã có tiền để thanh toán
Một đơn hàng đã bán có thể chưa được đối tác chuyển tiền; ngược lại, bạn có thể phải trả tiền hàng trước khi bán hết. Vì thế, bảng dòng tiền ghi tiền thực thu và tiền thực chi, theo ngày hoặc tháng cần thanh toán. BDC giải thích sự khác nhau giữa dòng tiền và lợi nhuận theo nguyên tắc này.
Tiền vay hoặc vốn góp làm tăng tiền có thể dùng nhưng không phải doanh thu bán hàng. Tiền mua thêm thiết bị, trả gốc vay và tiền chủ quán rút cũng phải xuất hiện trong lịch chi; không được bỏ qua chỉ vì chúng không nằm trong bảng chi phí bán đồ uống.
4.2 Thử kịch bản bán chậm
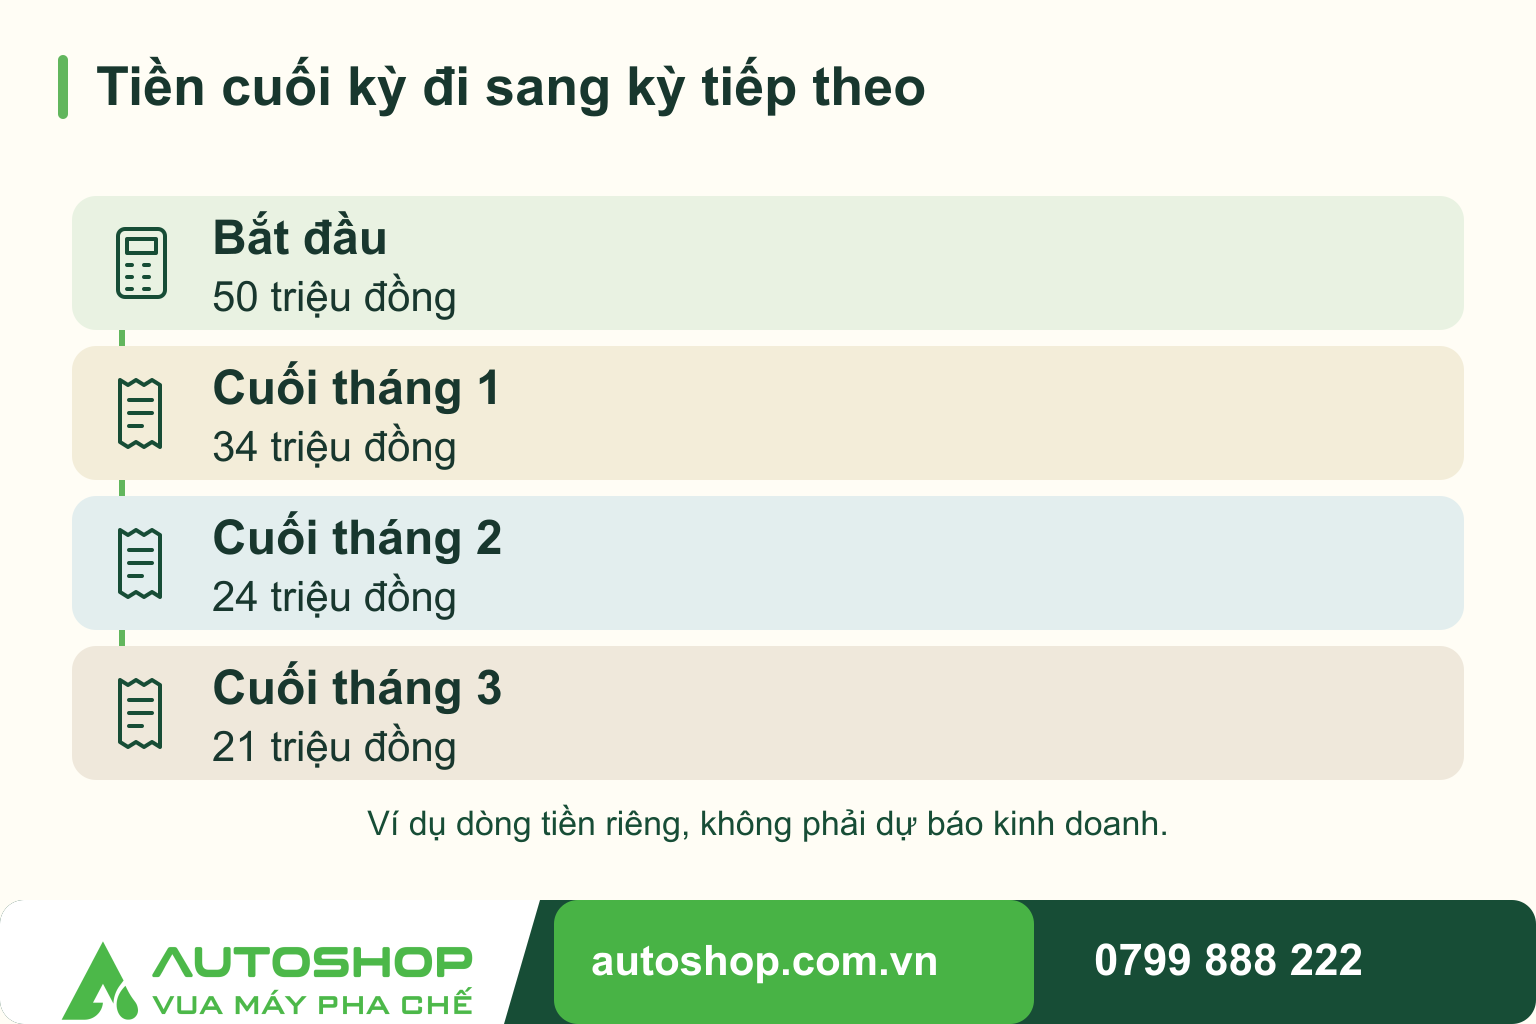
Ví dụ dòng tiền dưới đây độc lập với ví dụ hòa vốn ở mục 3. Quán giả định còn 50 triệu sau khi hoàn tất các khoản trước khai trương. Số tiền trong bảng là triệu đồng, tổng hợp toàn bộ thu chi dự kiến của từng tháng; không cộng lại tiền cọc, mua máy hoặc tiền thuê đã trả trước.
| Dòng tiền | Tháng 1 | Tháng 2 | Tháng 3 |
|---|---|---|---|
| Tiền đầu tháng | 50 | 34 | 24 |
| Tiền thực thu | 35 | 45 | 55 |
| Tiền thực chi | 51 | 55 | 58 |
| Tiền cuối tháng | 34 | 24 | 21 |
Trong ba tháng, tiền giảm 16 + 10 + 3 = 29 triệu đồng. Nếu muốn luôn giữ tối thiểu 15 triệu và dành riêng 10 triệu cho phát sinh ngoài bảng, số tiền cần có lúc bắt đầu là 29 + 15 + 10 = 54 triệu đồng. Mức 50 triệu ở ví dụ còn thiếu 4 triệu so với chính mục tiêu dự phòng này.
Các mốc 15 và 10 triệu là giả định để thấy cách tính, không phải mức dự phòng chuẩn cho mọi quán. Bạn cần chọn theo lịch thuê, lương, nhập hàng và khả năng bổ sung vốn của mình. Kiểm tra thêm theo tuần nếu nhiều khoản cùng đến hạn đầu tháng, vì số dư cuối tháng dương vẫn có thể che một thời điểm thiếu tiền.
5. Nếu dự toán vượt vốn, nên giảm khoản nào trước?
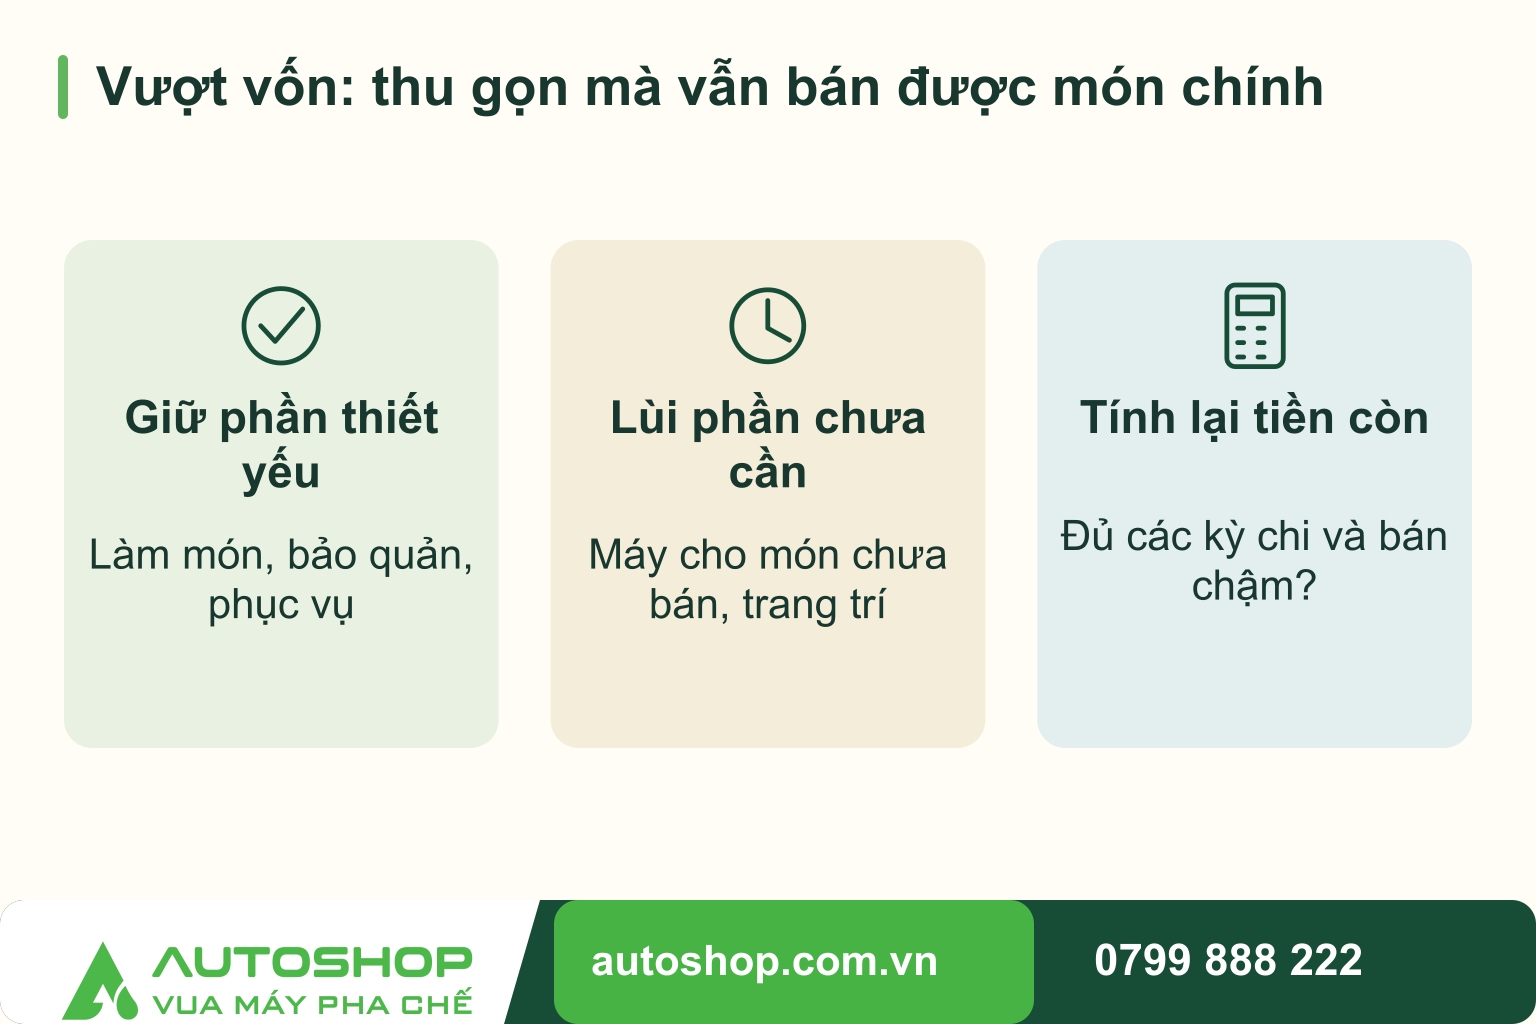
Ưu tiên xem lại những thứ có thể thu gọn mà không làm mất khả năng bán các món chính: số chỗ ngồi, trang trí bổ sung, một nhóm đồ uống chưa chắc có khách hoặc thiết bị chỉ phục vụ nhóm món đó.
Ví dụ, nếu bỏ nước ép khỏi menu khai trương, bạn có thể lùi việc mua máy ép và một phần dụng cụ sơ chế. Ngược lại, bớt tủ bảo quản trong khi vẫn bán các món cần nguyên liệu lạnh sẽ khiến kế hoạch vận hành thiếu một phần thiết yếu.
Trước khi chốt mua sắm, nhìn lại bốn việc:
- Báo giá có đủ thuế, phụ kiện, vật tư và phần công việc bên bán nhận làm chưa?
- Khoản nào trả ngay, khoản nào còn phải trả sau khi nhận hàng?
- Tiền còn lại có chịu được kịch bản bán chậm và các kỳ thanh toán lớn không?
- Nếu vốn chưa đủ, có thể giảm quy mô hoặc lùi thời điểm mở để chuẩn bị thêm không?
Với phần thiết bị, bạn có thể gửi menu dự kiến, những máy đang có và ngân sách còn dành cho quầy tới Autoshop, hoặc gọi 0799 888 222 để được tư vấn và nhận báo giá. Không cần đợi hoàn chỉnh toàn bộ kế hoạch mới liên hệ; bắt đầu từ những món bạn muốn bán và khoản tiền có thể đầu tư cho thiết bị.